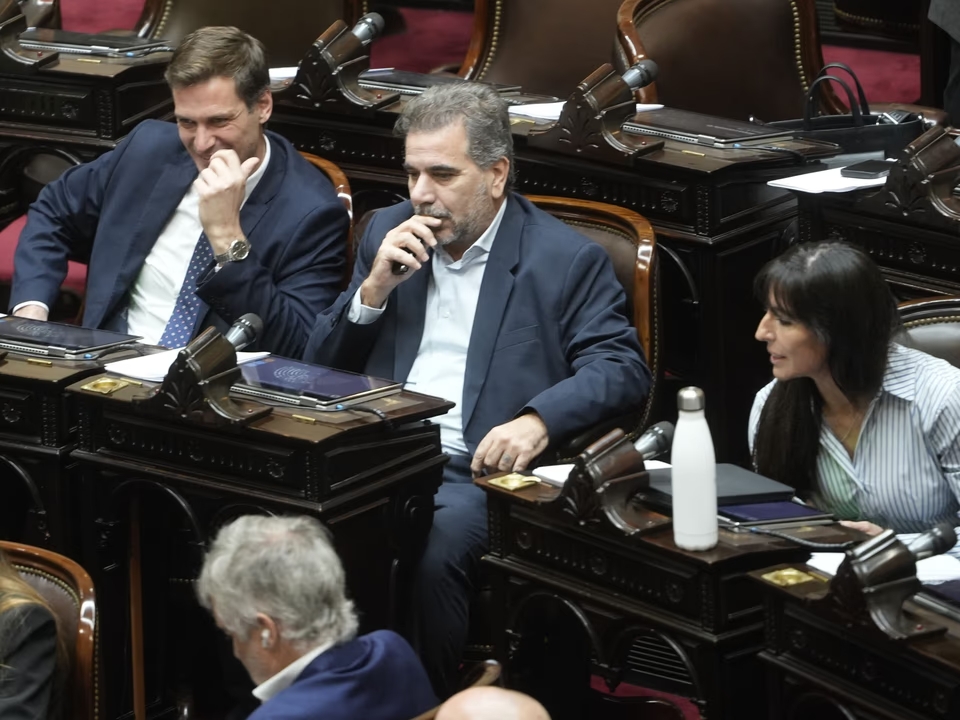
Tras más de 15 horas de debate, el oficialismo logró enviar nuevamente a comisión la iniciativa sobre endeudamiento familiar por 121 votos contra 117. La decisión bloqueó el avance de un plan opositor de refinanciación de deudas, con límites a las tasas de interés y condonación de punitorios. Los cinco diputados cordobeses de Provincias Unidas se abstuvieron.
La Cámara de Diputados cerró una extensa sesión con una definición ajustada sobre el proyecto de endeudamiento familiar: a las 3.30 de la madrugada, aprobó devolver la iniciativa a comisión sin establecer una fecha para retomar su tratamiento. La moción impulsada por La Libertad Avanza obtuvo 121 votos afirmativos, 117 negativos y cinco abstenciones, luego de que quedara expuesta la falta de apoyos suficientes para avanzar con el dictamen del oficialismo.
La decisión llevó nuevamente el expediente a las comisiones de Finanzas y de Defensa del Consumidor, del Usuario y de la Competencia, donde había comenzado su recorrido parlamentario. El resultado dejó en suspenso la discusión de las alternativas para asistir a las familias con dificultades para afrontar sus compromisos financieros.
La votación dividió al recinto. Acompañaron la moción La Libertad Avanza, el PRO, la UCR y sectores de Argentina Federal y Producción y Trabajo. En contra se pronunciaron Unión por la Patria, parte de Provincias Unidas, el Frente de Izquierda y la Coalición Cívica, entre otros bloques.
La abstención cordobesa, clave en una votación ajustada
Uno de los datos políticos de la madrugada fue la abstención de los cinco diputados cordobeses de Provincias Unidas, que responden al gobernador Martín Llaryora. La posición volvió a resultar determinante en una votación ajustada, como había sucedido horas antes con el proyecto de Inviolabilidad de la Propiedad Privada.
El desenlace generó fuertes cuestionamientos de la oposición, especialmente porque la moción aprobada no fijó un plazo para que el expediente vuelva a discutirse. De esta manera, el tratamiento podría quedar postergado sin una fecha concreta para su reactivación.
El presidente del bloque de Unión por la Patria, Germán Martínez, había reclamado que se votara el dictamen de mayoría para que quedara expuesto el rechazo a la propuesta oficialista y se habilitara la discusión de las alternativas opositoras.
“Hoy creemos que hay que votar, que quede claro que hay una mayoría clara que no quiere lo que propone el dictamen de mayoría”, sostuvo el diputado, quien planteó la necesidad de buscar consensos en torno a una propuesta alternativa.
El diputado de la Coalición Cívica Maximiliano Ferraro también cuestionó la moción y reclamó que se estableciera una fecha para retomar el debate. “A los colegas que están dispuestos a que esto vuelva a comisión sin ningún tipo de fecha cuando ustedes cerraron las comisiones les pido dar una respuesta concreta con fecha. Son unos embusteros”, expresó durante una sesión que terminó entre cruces y reproches.
La discusión había llegado al recinto luego de que la oposición consiguiera emplazar a ambas comisiones el pasado 9 de septiembre. Sin un nuevo cronograma, ese avance parlamentario quedó condicionado a que se convoque nuevamente al tratamiento.
Dos proyectos enfrentados para resolver las deudas
El conflicto tuvo como eje dos enfoques diferentes frente al crecimiento de la morosidad familiar. Por un lado, el oficialismo defendió una iniciativa centrada en la transparencia crediticia y la educación financiera. Por otro, bloques opositores impulsaron un régimen de regularización y alivio financiero para quienes ya no pueden afrontar sus compromisos.
El dictamen de mayoría, respaldado por La Libertad Avanza, el PRO y la UCR, se denominaba Ley de Transparencia Crediticia, Educación Financiera, Mitigación del Fraude Digital y Protección de los Consumidores.
La propuesta apuntaba a mejorar la información disponible para quienes solicitan préstamos, con especial atención a los créditos de corto plazo, que suelen presentar tasas más elevadas. También contemplaba mecanismos de precancelación de deudas, trazabilidad de las obligaciones y acceso gratuito al perfil de riesgo de cada usuario dentro de bancos y plataformas.
El miembro informante del oficialismo, Santiago Pauli, defendió la iniciativa como una herramienta para establecer reglas comunes entre quienes otorgan créditos y quienes los solicitan. Según planteó, el objetivo era ampliar el acceso al financiamiento mediante información clara y mayor protección de los consumidores, sin establecer topes a las tasas ni un régimen general de refinanciación para deudores críticos.
La alternativa opositora, impulsada por Unión por la Patria, Provincias Unidas y la Coalición Cívica, proponía declarar la emergencia por 180 días y crear un sistema de refinanciación para personas con más de 60 días de mora y deudas de hasta dos canastas básicas totales para un hogar tipo 2.
El plan contemplaba un mínimo de 12 cuotas y establecía que los pagos no superaran el 30% de los ingresos del deudor. También fijaba límites a las tasas de interés, contemplaba la condonación total de los intereses punitorios y restringía los intereses compensatorios, sin eliminar el capital adeudado.
El proyecto incluía, además, disposiciones sobre portabilidad financiera, cobranzas abusivas y educación financiera. Su objetivo era ofrecer una salida a quienes ya se encuentran en situación de mora, en lugar de concentrarse exclusivamente en la información previa a la contratación de un crédito.
La morosidad familiar, en el centro del debate
Durante las exposiciones, el diputado de Provincias Unidas Martín Lousteau vinculó las dificultades para pagar las deudas con la pérdida del poder adquisitivo y el costo del financiamiento. Sostuvo que el problema responde tanto a ingresos insuficientes como a tasas de interés elevadas, y afirmó que el poder de compra se deterioró desde la asunción de Javier Milei.
Por su parte, la diputada de Unión por la Patria Kelly Olmos advirtió que más de seis millones de argentinos habían ingresado en mora por períodos superiores a los 90 días. Según señaló, la situación también representa un riesgo para el sistema financiero, ya que parte de esas obligaciones podría resultar incobrable.
Olmos defendió el proyecto opositor como una alternativa para distribuir el esfuerzo entre deudores y acreedores y cuestionó que la respuesta del Gobierno se concentre en la educación financiera sin intervenir sobre las condiciones del crédito.
Desde el PRO, Daiana Fernández Molero rechazó esa estrategia y advirtió que establecer límites a las tasas podría restringir el acceso al financiamiento. Como ejemplo, planteó que las familias podrían encontrar mayores dificultades para obtener un préstamo para comprar electrodomésticos y que algunos trabajadores independientes podrían quedar excluidos del mercado crediticio.
La devolución del expediente a comisión evitó que la Cámara definiera entre ambos modelos. Sin fecha para una nueva discusión, el proyecto de alivio financiero quedó en suspenso, mientras persiste la disputa política sobre cómo responder al endeudamiento de los hogares.