
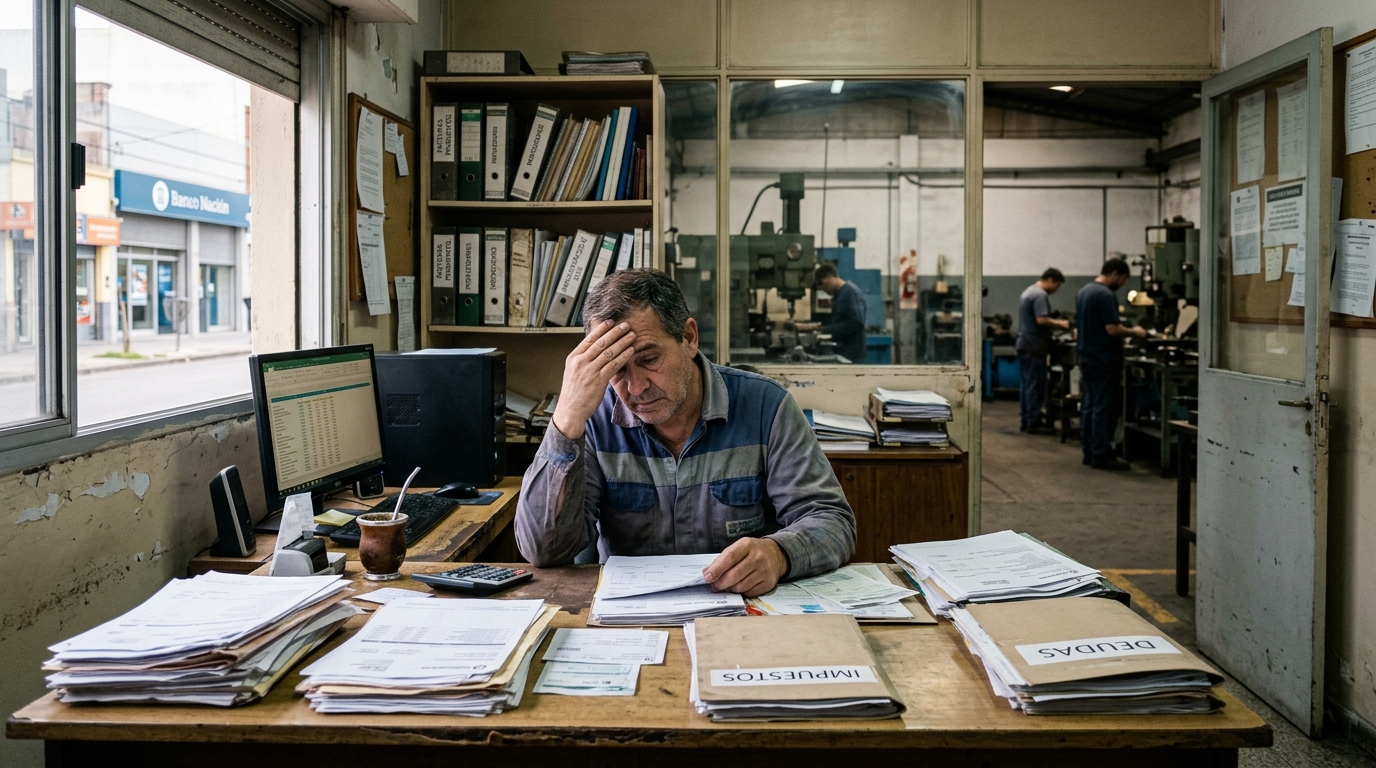
La morosidad empresarial continúa en aumento y suma nuevas señales de alerta para la actividad económica. Durante septiembre de 2026, otras 1.937 compañías ingresaron en mora, un incremento del 3,5% respecto de agosto. Con estos registros, el número de empresas con una situación irregular en el sistema bancario llegó a 58.982, un 53% más que en el mismo período del año anterior.
Los datos corresponden a un informe de la consultora Fidelitas, que mide la evolución del riesgo económico y financiero de las empresas. El relevamiento ubicó al Score de Riesgo Económico y Financiero (SERF) en 37,7 puntos, tras una caída de 0,6 unidades respecto del mes previo. El resultado mantiene al indicador dentro de la categoría de Riesgo Elevado.
El deterioro del crédito corporativo refleja las dificultades que enfrentan las empresas para cumplir con sus compromisos financieros en un contexto de actividad económica heterogénea. Según el análisis, algunos sectores muestran alivios puntuales, mientras que otros continúan afectados por la debilidad de la producción y las restricciones de financiamiento.
El riesgo crediticio, entre los indicadores más comprometidos
Dentro del SERF, el componente de riesgo crediticio registró apenas 19 puntos, el valor más bajo entre las dimensiones que integran el indicador. Aunque la mora temprana —correspondiente a la situación crediticia 2— se redujo un 8,9%, el panorama general continúa mostrando dificultades.
El informe también advierte sobre el crecimiento de las situaciones crediticias más comprometidas. De acuerdo con los datos difundidos por la consultora, mientras en enero de 2025 había alrededor de 1,8 millones de CUIT en las categorías crediticias 2 a 4, actualmente unos 3,7 millones se encuentran en situación 5, considerada irrecuperable. [VERIFICAR: período de comparación y universo estadístico de ambos registros].
La evolución de estos indicadores pone de relieve la presión que soportan las empresas para sostener sus pagos y acceder a nuevas líneas de crédito. La persistencia de las dificultades financieras puede limitar tanto el capital de trabajo como las decisiones de inversión, aunque el impacto varía según el sector y la situación particular de cada compañía.
Industria y construcción, entre los factores de presión
El componente de actividad económica del indicador se ubicó en 51,2 puntos. Según Fidelitas, el resultado estuvo asociado a la caída interanual del Estimador Mensual de Actividad Económica (EMAE) correspondiente a julio y a las contracciones de la industria manufacturera y la construcción. En contraste, la minería mostró crecimiento en agosto.
Por su parte, el componente financiero y de precios alcanzó 54,9 puntos. La consultora vinculó ese resultado con una leve reducción de la diferencia entre las tasas de interés de los préstamos personales y las de los depósitos.
El comercio exterior fue la dimensión de mejor desempeño, con 72,8 puntos, impulsada por el superávit comercial registrado en agosto. Sin embargo, ese resultado favorable no alcanza por sí solo para compensar las dificultades observadas en el crédito y en distintos sectores de la economía.
El costo del financiamiento y las perspectivas para 2027
El CEO de Fidelitas, Félix El Idd, sostuvo que existe una tensión entre las medidas orientadas a estabilizar las variables monetarias y el costo del financiamiento para empresas y familias. Según su análisis, las tasas de interés reales positivas pueden favorecer la demanda de activos en pesos y moderar la búsqueda de dólares, pero, cuando se mantienen elevadas, también encarecen los préstamos y pueden postergar el consumo y las inversiones.
A este escenario se suma la incertidumbre financiera prevista para 2027. El informe señala que la demanda privada de divisas para dolarización de activos y pago de dividendos ronda los US$ 2.500 millones mensuales, mientras que los vencimientos de deuda soberana previstos para ese año alcanzarían unos US$ 25.000 millones entre capital e intereses.
El documento también menciona rendimientos superiores al 20% para bonos con vencimiento en 2028 y un riesgo país por encima de los 550 puntos como señales de las dudas sobre la refinanciación de los compromisos y la disponibilidad de reservas.
Para el cierre de 2026, la consultora no anticipa cambios significativos en el escenario. Entre los factores que podrían aportar divisas menciona la cosecha de trigo y la operación del oleoducto Vaca Muerta Sur, mientras que los proyectos vinculados al Régimen de Incentivo para Grandes Inversiones (RIGI) podrían tener mayor incidencia en el mediano plazo.
En este contexto, la evolución de la morosidad empresarial será uno de los indicadores relevantes para evaluar la capacidad de recuperación de la actividad. La posibilidad de compatibilizar la estabilización monetaria con un acceso al crédito en condiciones sostenibles aparece como uno de los desafíos para las empresas en los próximos meses.